Money Walkie
- 4,7
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
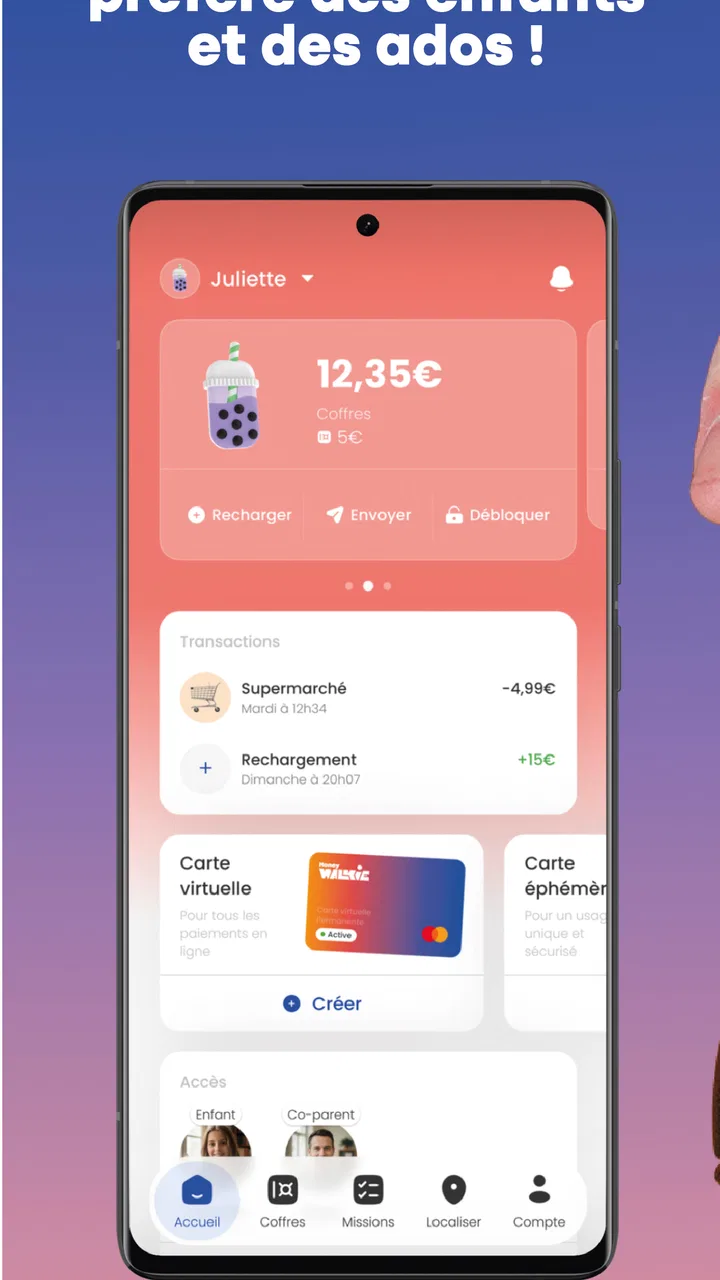
Je vois Money Walkie comme une solution financière pensée pour un cas très précis : permettre à un enfant d’avoir accès à une petite somme, tout en gardant un cadre contrôlé par un adulte. Ce n’est pas une application de budget généraliste ni un compte bancaire complet à utiliser pour toute la famille. Son intérêt repose plutôt sur l’association entre une application et un porte-monnaie sans contact, avec l’objectif de rendre les dépenses des enfants plus simples à gérer.
Après l’avoir examinée sous cet angle, mon avis est assez clair : Money Walkie a du sens pour les parents qui veulent remplacer l’argent liquide donné au quotidien, notamment pour une sortie, une activité ou un achat ponctuel. En revanche, je la conseillerais moins à quelqu’un qui cherche des outils poussés de suivi financier, une solution d’épargne familiale ou une carte bancaire traditionnelle avec un ensemble très large de services.
Une approche concrète de l’argent de poche
Le développeur, Money walkie, présente l’application dans la catégorie des finances. L’idée est facile à comprendre : l’enfant utilise un porte-monnaie sans contact, tandis que le parent peut lui confier de l’argent dans un environnement plus encadré que la remise de billets ou de pièces. Cette approche donne une dimension très matérielle à l’expérience. On ne parle pas seulement d’une interface sur un téléphone, mais d’un objet que l’enfant peut emporter et utiliser dans des situations réelles.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



J’apprécie cette orientation parce qu’elle répond à un problème quotidien assez banal. Un parent peut vouloir donner de l’argent pour une sortie scolaire, un trajet, une activité sportive ou une petite dépense, sans forcément remettre des espèces qui risquent d’être perdues. Le porte-monnaie sans contact peut alors devenir un intermédiaire pratique entre la volonté du parent et l’autonomie progressive de l’enfant.
L’application est gratuite. C’est un point important pour évaluer sa valeur : l’accès au service ne demande pas de payer pour télécharger l’app. En revanche, l’expérience repose aussi sur le porte-monnaie sans contact, et il faut donc distinguer la gratuité de l’application de la valeur globale du dispositif. Je ne présenterais pas Money Walkie comme une solution entièrement gratuite au sens large sans connaître les conditions liées à l’achat ou à l’utilisation de l’accessoire.
Cette nuance évite une déception fréquente. Une application gratuite peut être intéressante à tester, mais si l’usage qui vous intéresse dépend d’un objet physique, le coût réel de votre projet ne se limite pas à l’installation. Pour moi, la bonne question n’est donc pas seulement « l’application est-elle gratuite ? », mais plutôt « le fonctionnement avec un porte-monnaie sans contact correspond-il à nos habitudes et à notre budget ? »
Money Walkie affiche une moyenne de 4,6, ce qui montre une réception globalement très favorable auprès des utilisateurs. Elle compte environ 3 200 évaluations et 388 avis, avec plus de 100 000 installations. Ces éléments donnent une indication utile sur son adoption, mais ils ne remplacent pas une vérification personnelle de l’adéquation avec l’âge de l’enfant, les habitudes de paiement de la famille et les besoins de contrôle recherchés.
Ce que l’enfant peut réellement apprendre avec ce format
Le principal intérêt pédagogique n’est pas de transformer l’enfant en expert des finances. Il est plus simple et, à mon avis, plus réaliste : lui faire comprendre qu’une somme confiée n’est pas illimitée. Lorsqu’un montant est destiné à une sortie précise, l’enfant doit réfléchir à ce qu’il peut acheter et à ce qu’il vaut mieux garder. Cette expérience est différente d’un billet donné sans suivi, car l’adulte peut conserver une vision plus claire du cadre choisi.
J’y vois aussi une manière de séparer l’argent de poche d’autres dépenses familiales. Un parent peut réserver Money Walkie à certaines occasions, comme les vacances ou les sorties, plutôt que de l’utiliser pour toutes les transactions de la maison. Cette séparation rend l’outil plus lisible : l’enfant sait que le porte-monnaie correspond à une enveloppe destinée à un usage défini.
Un conseil pratique consiste à fixer la règle avant de remettre l’argent. Il vaut mieux expliquer si la somme doit couvrir une journée entière, un achat précis ou plusieurs petites dépenses. Sans cette discussion, l’outil risque de devenir un simple moyen de paiement, alors que son intérêt est justement de créer un cadre. La technologie ne remplace pas la conversation sur les choix, les limites et les priorités.
Un scénario quotidien où l’application prend tout son sens
Imaginez une sortie scolaire avec un repas déjà prévu, mais une petite somme autorisée pour une boisson, un souvenir ou une activité complémentaire. Donner des espèces peut être rapide, mais cela implique de prévoir la monnaie et d’accepter le risque de perte. Avec Money Walkie, le parent peut préparer la somme dans le cadre prévu, puis laisser l’enfant gérer ses achats dans la limite convenue.
Dans ce scénario, l’avantage ne vient pas d’une multiplication de fonctions. Il vient de la réduction d’une friction très concrète : l’enfant n’a pas besoin de transporter des billets, et le parent n’a pas à improviser la gestion de l’argent au dernier moment. Le dispositif est particulièrement pertinent lorsque l’enfant commence à gagner en autonomie, mais n’est pas encore prêt à utiliser seul une solution bancaire plus complète.
Je trouve également ce format intéressant pour les familles qui voyagent ou qui organisent régulièrement des activités pour les enfants. Une somme distincte peut être associée à une occasion, ce qui limite les discussions répétées sur l’argent liquide. Cela dit, il faut que les lieux fréquentés acceptent le mode de paiement associé au porte-monnaie. C’est un point à vérifier dans votre situation, surtout si l’enfant doit acheter dans de petits commerces ou dans des endroits où les moyens de paiement sont variables.
Les détails qui comptent avant de commencer
La version actuelle indiquée pour l’application est la 7.4.1, et elle fonctionne à partir d’Android 8.0. Pour un parent, cette compatibilité est à examiner avant toute décision, surtout si le téléphone utilisé est ancien ou si l’enfant partage un appareil familial. Une application financière qui ne s’installe pas sur le téléphone prévu devient évidemment inutile, même si son principe vous plaît.
La classification PEGI 3 correspond à une application accessible au jeune public. Je ne l’interprète pas comme une promesse d’autonomie totale pour les très jeunes enfants. La présence d’argent réel ou d’un moyen de paiement demande toujours un accompagnement adapté. L’âge de l’enfant, sa capacité à comprendre une limite et le niveau de supervision souhaité restent plus importants que l’âge indiqué par la classification.
Avant une première utilisation, je préparerais aussi une petite routine familiale. Le parent doit savoir quand alimenter le porte-monnaie, dans quel but et avec quelle limite. L’enfant doit savoir quoi faire en cas de perte de l’objet, de paiement refusé ou de doute devant un achat. Cette préparation est une amélioration simple mais souvent négligée : elle évite que toute la responsabilité repose sur l’application au moment où un problème survient.
La valeur face aux solutions habituelles
Comparée aux espèces, Money Walkie apporte une organisation plus moderne et potentiellement plus rassurante pour le parent. Les billets sont immédiats et universels, mais ils se perdent facilement et ne permettent pas toujours de garder une vision claire de l’usage. L’approche sans contact réduit certaines contraintes matérielles, tout en introduisant une dépendance à un objet et à l’acceptation du paiement dans le lieu concerné.
Comparée à une carte bancaire pour enfant, la solution paraît plus ciblée. Une carte peut être plus polyvalente pour un adolescent qui commence à gérer plusieurs dépenses, qui a besoin d’une utilisation régulière ou qui souhaite s’habituer aux habitudes bancaires classiques. Money Walkie me semble plutôt adapté à une autonomie limitée et progressive, avec des montants destinés à des occasions précises.
Face à une simple application de suivi de budget, la différence est encore plus nette. Un outil de budget peut aider à noter les dépenses, répartir les catégories et observer les habitudes. Money Walkie se concentre davantage sur le passage concret de l’argent vers l’enfant. Si votre priorité est d’analyser les dépenses du foyer, je choisirais une application financière spécialisée. Si votre priorité est de confier une somme à un enfant sans lui remettre d’espèces, l’approche de Money Walkie est plus cohérente.
La comparaison avec une carte prépayée est probablement la plus utile. Une carte prépayée peut convenir à quelqu’un qui veut un moyen de paiement plus proche d’une carte classique. Money Walkie se distingue par son orientation familiale et son porte-monnaie sans contact. Le choix dépend donc moins du nombre de fonctions que de la situation : apprentissage et argent de poche d’un côté, polyvalence et usage plus adulte de l’autre.
Les compromis à accepter
Le premier compromis est la dépendance au matériel. L’application seule ne résume pas l’expérience, puisque le porte-monnaie sans contact joue un rôle central. Il faut donc penser à l’objet comme à une partie du système : le transporter, le conserver, l’utiliser correctement et prévoir la réaction de la famille s’il est oublié ou égaré.
Le deuxième compromis concerne l’acceptation du paiement. Un dispositif sans contact est pratique lorsqu’il fonctionne dans le lieu prévu, mais il n’a pas la même universalité que des espèces. Je conseillerais de préparer un plan de secours pour une sortie importante, surtout si l’enfant est loin de ses parents. Une petite vérification avant le départ peut éviter qu’il se retrouve sans solution au moment de payer.
Le troisième compromis touche à la pédagogie. Money Walkie peut rendre l’argent de poche plus structuré, mais il ne décide pas à la place de la famille si l’enfant doit économiser, dépenser ou comparer les prix. Il faut utiliser l’outil comme support de discussion, et non comme substitut à l’accompagnement parental. Pour certains foyers, cette dimension sera un avantage ; pour d’autres, elle demandera un effort supplémentaire.
Je garderais également une certaine prudence pour les familles qui veulent centraliser toutes leurs finances. Le positionnement de l’application est spécialisé. Elle ne me paraît pas destinée à remplacer une banque, un compte courant ou un tableau complet de budget. Si vous recherchez une vue globale des revenus, des factures, de l’épargne et des dépenses de plusieurs personnes, vous risquez de trouver son périmètre trop limité.
Pour quels parents la valeur est la plus évidente
Je la recommande en priorité aux parents qui donnent régulièrement de petites sommes à leurs enfants et qui veulent sortir de la logique des billets qui se perdent. Elle peut aussi convenir à une famille qui souhaite introduire progressivement la notion de limite, sans donner immédiatement à l’enfant une solution bancaire trop large.
Elle est intéressante pour les sorties, les vacances, les activités extrascolaires et les situations où l’enfant doit effectuer un achat simple sans avoir besoin d’un compte financier complet. Son format peut également rassurer un adulte qui veut rendre l’enfant plus autonome tout en conservant une organisation claire autour de l’argent confié.
En revanche, je passerais mon tour si l’enfant n’a pas encore la maturité nécessaire pour comprendre une somme limitée, si les lieux fréquentés utilisent rarement le sans-contact ou si la famille veut uniquement suivre les dépenses dans un écran. Dans ces cas, les espèces accompagnées d’une règle simple, une application de budget ou une carte adaptée aux adolescents peuvent être plus appropriées.
Je serais aussi plus réservé pour un adolescent déjà habitué à gérer plusieurs types de dépenses. À ce stade, une solution plus proche des usages bancaires courants pourrait offrir davantage de souplesse. Money Walkie conserve un intérêt pour des enveloppes ponctuelles, mais son avantage principal diminue lorsque l’utilisateur a besoin d’une autonomie financière plus large.
Mon verdict sur le téléchargement
Money Walkie mérite d’être envisagée si vous cherchez une façon concrète de donner de l’argent à un enfant sans vous limiter aux espèces. Sa gratuité au téléchargement rend l’essai plus accessible, tandis que sa note moyenne de 4,6 et son adoption par plus de 100 000 utilisateurs suggèrent qu’elle répond à un besoin réel pour de nombreuses familles. Je retiens surtout sa spécialisation : elle ne cherche pas à tout faire, mais à encadrer un usage précis.
Mon conseil est de commencer par une situation simple, avec un montant limité et une règle clairement expliquée. Testez le fonctionnement dans un environnement où un adulte reste disponible, puis voyez si le porte-monnaie correspond aux habitudes de l’enfant et aux lieux où il dépense. Cette méthode permet d’évaluer la valeur réelle du dispositif plutôt que de se fier uniquement à son principe séduisant.
Je choisirais Money Walkie pour accompagner les premiers pas vers l’autonomie financière, pas pour remplacer une solution bancaire familiale complète. Si c’est exactement votre besoin, l’application peut être une option pertinente et facile à comprendre. Si vous voulez une gestion détaillée du budget, une grande liberté de paiement ou un outil conçu pour un adolescent déjà autonome, je regarderais ailleurs. Dans son créneau, elle reste néanmoins une proposition cohérente, à condition de prendre en compte le rôle du porte-monnaie sans contact et les limites pratiques du paiement dans la vie quotidienne.
FAQ sur Money Walkie
01Qu’est-ce que Money Walkie et comment fonctionne cette application ?
Money Walkie est une solution de paiement mobile associée à un petit appareil sans contact, souvent présenté comme un porte-monnaie connecté. Après avoir créé un compte et configuré le service, l’utilisateur peut l’utiliser pour régler certains achats chez les commerçants compatibles. Le fonctionnement repose généralement sur la technologie NFC et sur un compte alimenté au préalable, ce qui évite de transporter directement une carte bancaire.
02Money Walkie est-il adapté aux enfants et quelles précautions faut-il prendre ?
Money Walkie peut être intéressant pour apprendre aux enfants à gérer un budget, notamment grâce à un montant limité et au contrôle exercé par le parent ou le titulaire du compte. Toutefois, il ne faut pas le considérer comme totalement sans risque. Avant de le confier à un enfant, vérifiez les limites de paiement, les notifications, les conditions d’utilisation et la procédure de blocage en cas de perte ou de vol.
03Comment ajouter de l’argent sur Money Walkie et y a-t-il des frais ?
L’alimentation du compte dépend de la configuration proposée par Money Walkie et peut nécessiter une carte bancaire ou un autre moyen de paiement accepté. Les frais éventuels peuvent varier selon le rechargement, le compte choisi, les opérations effectuées ou les conditions commerciales en vigueur. Nous vous conseillons donc de consulter la grille tarifaire officielle avant l’inscription, car certaines fonctions peuvent être gratuites tandis que d’autres sont facturées.
04Où peut-on utiliser Money Walkie pour effectuer des paiements ?
Money Walkie n’est pas forcément accepté partout où une carte bancaire classique fonctionne. Son utilisation dépend de la compatibilité du terminal de paiement, du réseau pris en charge et des éventuelles restrictions liées au pays ou au commerçant. Avant de compter uniquement sur ce moyen de paiement, il est préférable de vérifier les enseignes compatibles et de conserver une solution de secours, surtout lors d’un déplacement ou d’une sortie.
05Que faire si le Money Walkie est perdu, volé ou ne fonctionne plus ?
En cas de perte ou de vol, il faut agir rapidement depuis l’application ou l’espace client afin de suspendre le dispositif et empêcher toute nouvelle transaction. Les possibilités de remboursement dépendent des circonstances, du délai de signalement et des conditions du service. Si l’appareil ne fonctionne pas, vérifiez d’abord la connexion, le solde et la compatibilité du terminal, puis contactez l’assistance officielle pour obtenir un diagnostic ou un remplacement.
Avantages
- Paiements rapides et simples grâce à une interface très intuitive.
- Solution pratique pour donner de l’argent de poche aux enfants.
- Permet de suivre les dépenses et le solde depuis l’application.
- Format compact
- facile à transporter lors des sorties ou voyages.
- Les paiements sans contact évitent de manipuler de l’argent liquide.
Inconvénients
- La carte et le service peuvent entraîner des frais selon l’offre choisie.
- L’utilisation dépend de la disponibilité du réseau et du terminal de paiement.
- Les limites de paiement peuvent être contraignantes pour certains achats.
- Une vérification d’identité peut être nécessaire lors de l’inscription.
- L’application s’adresse surtout aux familles
- avec un intérêt limité pour les autres utilisateurs.

Money Walkie
Galerie